
Ratgeber · Sachversicherung
Sachversicherung oder Ertragsausfall: Welche Absicherung braucht dein Betrieb?
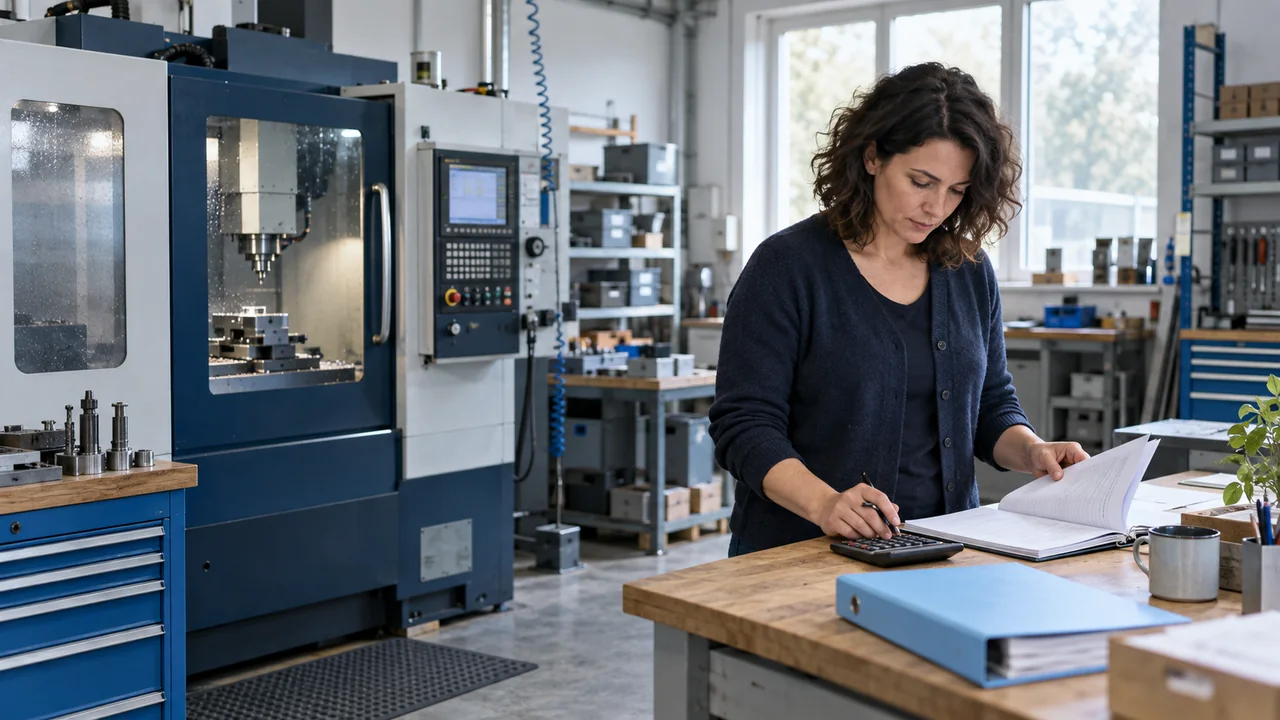
Kurz gesagt: Die Sachversicherung ersetzt Maschinen, Waren und Betriebseinrichtung, wenn Feuer, Leitungswasser, Sturm oder Einbruch sie beschädigen. Die Ertragsausfallversicherung ersetzt das Geld, das während des Stillstands danach fehlt: Löhne, Miete, Raten und den entgangenen Gewinn. Die Frage ist selten „oder". Fast jeder Betrieb mit eigenen Räumen und eigenem Inventar braucht beides, weil der Stillstand in der Praxis häufig teurer wird als der Sachschaden. Wie du den Bedarf für beide in vier Schritten ermittelst, steht weiter unten.
Was Sachversicherung und Ertragsausfall für Firmen abdecken
Sachversicherung und Ertragsausfall für Firmen sind zwei Bausteine für denselben Schaden: Die Sachversicherung ersetzt die beschädigte Sache, die Ertragsausfallversicherung ersetzt das Geld, das dem Betrieb fehlt, solange er wegen dieses Schadens nicht arbeiten kann. Beide gehören zu den sechs Bausteinen aus dem Leitfaden zur Gewerbeversicherung für den Mittelstand, und beide werden in Erstgesprächen am häufigsten miteinander verwechselt.
Sachversicherung ist der Oberbegriff für alle Verträge, die dein Eigentum versichern. Für einen Betrieb sind das meist drei:
- Inhaltsversicherung (Geschäftsinhaltsversicherung): Maschinen, Werkzeuge, Waren, Einrichtung und IT gegen Feuer, Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl. Für die meisten Betriebe der Kern der Sachversicherung.
- Gebäudeversicherung: das Gebäude selbst, falls es dir gehört. Als Mieter brauchst du sie nicht, dafür gehören deine Einbauten in die Inhaltsversicherung.
- Elektronik- und Maschinenversicherung: ergänzende Verträge für Technik und Anlagen, die auch Bedienfehler, Kurzschluss und Überspannung decken, nicht nur die klassischen Gefahren.
Die Ertragsausfallversicherung, in den Bedingungen Betriebsunterbrechungsversicherung genannt, ist die Folgeversicherung dazu. Sie springt ein, wenn einer dieser versicherten Sachschäden deinen Betrieb ganz oder teilweise lahmlegt, und sie zahlt so lange, wie die vereinbarte Haftzeit läuft. Ohne einen versicherten Sachschaden zahlt sie nichts. Das ist der Grund, warum beide Verträge zusammengehören und warum die Gefahrenliste der Sachversicherung auch über den Ertragsausfall entscheidet.
Warum „oder" meist die falsche Frage ist
Ein Sachschaden im Betrieb hat drei Phasen, und die Sachversicherung deckt nur die erste. In der ersten Phase ist die Sache kaputt: Die Maschinenhalle ist ausgebrannt, das Lager steht unter Wasser, die Ladeneinrichtung ist zerstört. Dafür zahlt die Inhaltsversicherung den Neuwert. In der zweiten Phase steht der Betrieb: Es wird saniert, Maschinen werden bestellt, die Lieferzeit läuft. In der dritten Phase läuft der Betrieb wieder, aber die Kunden sind noch nicht zurück, weil sie sich in der Zwischenzeit anders versorgt haben. Für die zweite und dritte Phase zahlt die Ertragsausfallversicherung.
Die Rechnung dahinter ist einfach. Während des Stillstands laufen Löhne und Gehälter weiter, weil du deine Leute halten willst, dazu Miete, Leasingraten, Kreditzinsen, Versicherungen und Energiegrundpreise. Gleichzeitig kommt kein Umsatz herein. Ein Betrieb mit zehn Mitarbeitern und einer gemieteten Halle trägt in einem Stillstandsmonat schnell Fixkosten im mittleren fünfstelligen Bereich, und das aus der Rücklage. Nach drei oder vier Monaten ist die Rücklage bei den meisten Betrieben aufgebraucht, und zwar während der Sachschaden längst ersetzt ist.
Ein echtes „oder" gibt es nur in zwei Fällen. Wer kaum eigenes Inventar hat, etwa als Beratungsbüro mit drei Laptops in gemieteten Räumen, braucht eine kleine Inhaltsversicherung und macht sich eher Gedanken über den Ausfall der IT, den die Cyberversicherung deckt. Und wer seinen Betrieb innerhalb weniger Tage an einem Ersatzstandort weiterführen kann, hat ein kleines Stillstandsrisiko, das ein Baustein zur Inhaltsversicherung abdeckt. Alle anderen brauchen beides, mit richtig berechneten Summen.
Der Unterschied in einer Tabelle
| Sachversicherung (Inhaltsversicherung) | Ertragsausfall (Betriebsunterbrechung) | |
|---|---|---|
| Was wird ersetzt | Die beschädigte oder gestohlene Sache zum Neuwert: Maschinen, Waren, Einrichtung, IT | Fortlaufende Kosten und entgangener Betriebsgewinn während des Stillstands, dazu Mehrkosten für die Weiterführung |
| Auslöser | Versicherte Gefahr: Feuer, Leitungswasser, Sturm und Hagel, Einbruch, je nach Vertrag Elementar und weitere | Ein Sachschaden aus dieser Gefahrenliste, der den Betrieb unterbricht |
| Versicherungssumme | Neuwert des gesamten Inventars | Rohertrag für die Haftzeit: Umsatz minus Wareneinsatz und variable Kosten |
| Zeitliche Grenze | Keine, gezahlt wird der Schaden | Die Haftzeit, üblich zwölf Monate, bei Bedarf achtzehn oder vierundzwanzig |
| Typische Lücke | Unterversicherung, weil die Summe seit Jahren nicht angepasst wurde | Fehlt ganz, oder die Haftzeit ist kürzer als die Lieferzeit der Ersatzmaschinen |
| Beispiel | Der Brand zerstört die CNC-Fräse, die Inhaltsversicherung zahlt die neue | Bis die neue Fräse läuft, vergehen sieben Monate. Die Betriebsunterbrechung zahlt in dieser Zeit Löhne, Miete und den ausgefallenen Gewinn |
Die entscheidende Zeile ist die Versicherungssumme. Bei der Sachversicherung ist sie ein Inventarwert, bei der Ertragsausfallversicherung ein Betrag aus der Gewinn- und Verlustrechnung. Wer beides mit derselben Zahl versichert, hat entweder zu viel Inventar oder zu wenig Ertragsausfall versichert, und meist ist es das Zweite.
Schutz für Maschinen, Waren und Betriebseinrichtung: die Sachversicherung im Detail
Die Inhaltsversicherung versichert alles, was dem Betrieb gehört und in den Räumen steht, liegt oder arbeitet: Maschinen und Anlagen, Werkzeuge, Waren und Vorräte, Büromöbel und Ladeneinrichtung, IT und Telefonanlage, Mietereinbauten wie Theken, Trennwände und Beleuchtung. In vielen Verträgen kommen fremde Sachen dazu, die du in Obhut hast, etwa die Kundenfahrzeuge in der Werkstatt oder das Kommissionslager im Laden.
Die Grunddeckung umfasst vier Gefahren: Feuer (Brand, Blitzschlag, Explosion), Leitungswasser, Sturm und Hagel sowie Einbruchdiebstahl mit Vandalismus. Alles darüber hinaus ist ein Baustein, und genau dort sitzen die Lücken, die wir in Bestandsverträgen finden:
- Elementarschäden: Überschwemmung, Starkregen, Rückstau, Erdrutsch. In Hamburg mit Lagerräumen im Keller oder Betrieben in Elbnähe keine theoretische Frage.
- Elektronik: Bedienfehler, Kurzschluss, Überspannung nach Blitzschlag, Feuchtigkeit. Für IT, Kassen, Steuerungen und Medizintechnik wichtiger als die Feuerdeckung.
- Maschinen: innere Betriebsschäden wie Materialfehler, Verschleißfolgen und Fehlbedienung an Produktionsanlagen. Ein eigener Vertrag für Betriebe, deren Wert in wenigen großen Maschinen steckt.
- Glas: Schaufenster, Vitrinen, Glastüren. Für Einzelhandel und Gastronomie mit großer Front sinnvoll.
- Außenversicherung: Werkzeug im Fahrzeug, Geräte auf der Baustelle, Laptop beim Kunden. Ohne diesen Baustein endet die Deckung an der Tür des Betriebs.
- Kühlgut: verderbliche Ware nach Stromausfall oder Ausfall der Kühlung. Für Gastronomie, Lebensmittelhandel und Apotheken.
Ersetzt wird in der Regel zum Neuwert, also zu dem Preis, den die Wiederbeschaffung heute kostet. Deshalb muss die Versicherungssumme den heutigen Neuwert des gesamten Inventars abbilden, nicht den Buchwert aus dem Anlagenverzeichnis und nicht den Kaufpreis von damals. Liegt die Summe darunter, kürzt der Versicherer jede Entschädigung im Verhältnis der Unterversicherung, auch bei einem kleinen Schaden. Viele Tarife bieten einen Unterversicherungsverzicht, wenn die Summe nach einem festen Schlüssel gebildet wird, etwa je Quadratmeter Betriebsfläche. Für Betriebe mit normalem Inventar ist das die bessere Lösung als die jährliche Inventur auf den Euro genau. Für Betriebe mit teuren Einzelmaschinen reicht der Schlüssel oft nicht, dort gehört die echte Summe in den Vertrag.
Nicht in der Inhaltsversicherung enthalten ist das Gebäude. Gehört es dir, braucht es eine eigene Gebäudeversicherung mit derselben Gefahrenliste. Mietest du, ist das Gebäude Sache des Vermieters, deine Einbauten aber nicht: Die gehören in deine Inhaltsversicherung, und sie werden regelmäßig vergessen. Was die vier Gefahren der Grunddeckung im Einzelnen abdecken, welche Kosten zusätzlich gezahlt werden und woran die Zahlung im Schadenfall scheitert, steht Gefahr für Gefahr im Beitrag Feuer, Einbruch und Leitungswasser: Was deckt die Firmen-Inhaltsversicherung?.
Ertragsausfall: was die Betriebsunterbrechungsversicherung zahlt
Die Betriebsunterbrechungsversicherung ersetzt den Ertrag, der dir durch den Stillstand entgeht. Dazu zählen die fortlaufenden Kosten, also Löhne und Gehälter samt Sozialabgaben, Miete, Leasingraten, Kreditzinsen, Versicherungsbeiträge, Grundgebühren, und der Betriebsgewinn, den du in dieser Zeit erwirtschaftet hättest. Zusammen ist das der Rohertrag: Umsatz minus Wareneinsatz und minus die Kosten, die im Stillstand tatsächlich wegfallen. Die meisten Tarife zahlen dazu Mehrkosten, die den Stillstand verkürzen, etwa Ersatzräume, Fremdfertigung, Überstunden oder Expresslieferung.
Wie lange gezahlt wird, regelt die Haftzeit. Üblich sind zwölf Monate. Die richtige Haftzeit ergibt sich aus einer ehrlichen Frage: Wie lange dauert es nach einem Brand, bis dein Betrieb wieder den Umsatz von vorher macht? Nicht bis die Halle steht, sondern bis Maschinen geliefert, Genehmigungen erteilt, Mitarbeiter eingearbeitet und Kunden zurück sind. Ein Metallbaubetrieb mit Lieferzeiten von neun Monaten für eine Anlage braucht achtzehn oder vierundzwanzig Monate. Ein Bürobetrieb, der nach zwei Wochen aus Ersatzräumen arbeitet, kommt mit deutlich weniger aus.
Es gibt zwei Bauformen. Die kleine Betriebsunterbrechung ist ein Baustein zur Inhaltsversicherung, meist mit derselben Versicherungssumme wie das Inventar. Sie passt für Betriebe, deren Jahresrohertrag in der Nähe des Inventarwerts liegt und die schnell wieder arbeiten können. Die eigenständige Betriebsunterbrechung hat eine eigene Summe, die aus dem Rohertrag berechnet wird, und eine frei wählbare Haftzeit. Sie ist die richtige Variante, sobald der Rohertrag deutlich über dem Inventarwert liegt, und das ist bei Dienstleistern, Handel und personalstarken Betrieben der Normalfall.
Zwei Bausteine gehören in die Prüfung, weil sie Stillstände abdecken, die nicht in deinen Räumen beginnen. Rückwirkungsschäden decken den Ausfall, wenn ein wichtiger Zulieferer oder Abnehmer durch einen Sachschaden ausfällt. Die behördliche Schließung deckt den Stillstand, wenn eine Behörde den Betrieb nach einem Schaden in der Nachbarschaft sperrt. Beides ist in der Grunddeckung selten enthalten.
Was die Betriebsunterbrechung nicht deckt: den Ausfall nach einem Cyberangriff, dafür gibt es die Betriebsunterbrechung in der Cyberversicherung, und den Ausfall des Inhabers durch Krankheit oder Unfall, dafür gibt es die Betriebsausfall- oder Praxisausfallversicherung. Beide sind eigene Verträge mit eigener Logik, und beide gehören in den Versicherungs-Check, wenn der Betrieb an einer Person oder an der IT hängt.
In vier Schritten zum Bedarf
Für beide Verträge brauchst du zwei Unterlagen: eine Inventarliste und die letzte BWA oder den letzten Jahresabschluss. Damit gehen wir im Versicherungs-Check diese vier Schritte durch.
1. Das Inventar zum Neuwert erfassen
Das Anlagenverzeichnis vom Steuerberater ist ein guter Start, aber es zeigt Buchwerte, und eine abgeschriebene Maschine steht dort mit einem Euro. Trag hinter jede Position den Preis ein, den die Neuanschaffung heute kostet. Dazu kommen Waren und Vorräte zum Höchstbestand im Jahr, nicht zum Durchschnitt, weil der Brand nicht auf den Tag mit dem leeren Lager wartet. Mietereinbauten, Werkzeuge, geringwertige Wirtschaftsgüter, die nie im Anlagenverzeichnis standen, und fremde Sachen in deiner Obhut gehören ebenfalls auf die Liste. Die Summe ist die Versicherungssumme der Inhaltsversicherung.
2. Die Gefahren am Standort prüfen
Feuer, Leitungswasser, Sturm und Einbruch sind gesetzt. Dann geht es um den Standort: Liegt der Betrieb in einer Überschwemmungszone, gibt es Keller- oder Souterrainräume, wie alt sind Dach und Leitungen, wie hoch ist die Brandlast durch Holz, Lacke oder Verpackungen? Danach um die Ausstattung: Wie viel des Inventarwerts steckt in Elektronik und Steuerungen, gibt es Maschinen mit langer Lieferzeit, Kühlware, große Glasflächen, Werkzeug und Geräte, die den Betrieb regelmäßig verlassen? Jede Ja-Antwort ist ein Baustein, der in die Sachversicherung gehört und damit auch den Ertragsausfall auslösen kann.
3. Die Stillstandsdauer ehrlich schätzen
Geh den schlimmsten realistischen Fall durch, meist den Brand in den Hauptbetriebsräumen. Wie lange dauern Aufräumen und Sanierung, wie lange die Lieferung deiner wichtigsten Maschinen, welche Genehmigungen brauchst du neu, gibt es Ersatzräume, in denen du in der Zwischenzeit arbeiten kannst? Und wie lange dauert es danach, bis die Kunden wieder da sind, die sich in der Zwischenzeit woanders versorgt haben? Die Summe dieser Zeiten ist die Haftzeit, die deine Betriebsunterbrechung braucht. Wer hier zwölf Monate aus Gewohnheit einträgt, sollte die Frage mindestens einmal ehrlich durchrechnen.
4. Rohertrag und Fixkosten aus der BWA ableiten
Nimm den Jahresumsatz, zieh Wareneinsatz und die Kosten ab, die im Stillstand wirklich wegfallen, etwa Fremdleistungen und Verbrauchsmaterial. Was übrig bleibt, ist der Rohertrag für zwölf Monate, aus dem Löhne, Miete, Raten und Gewinn gezahlt werden. Rechne das geplante Wachstum des nächsten Jahres dazu, weil der Schaden im Vertragsjahr passiert und nicht im Bilanzjahr. Bei einer Haftzeit über zwölf Monate wird die Summe entsprechend angehoben. Liegt der Rohertrag deutlich über der Inventarsumme aus Schritt 1, ist die eigenständige Betriebsunterbrechung die richtige Variante. Liegt er darunter oder in der Nähe, reicht meist der Baustein zur Inhaltsversicherung. Für die Zahlen selbst ist dein Steuerberater der richtige Ansprechpartner, für die Übersetzung in Versicherungssummen und Haftzeit wir. Wie du Fixkosten, Gewinn, Haftzeit und Versicherungssumme Position für Position aus der BWA ableitest, mit Rechenbeispiel und Tabelle zum Ausfüllen, steht im Beitrag Betriebsstillstand absichern: So ermittelst du den Bedarf deines Betriebs.
Drei Betriebe, drei Antworten
Die Gewichtung zwischen Sachversicherung und Ertragsausfall verschiebt sich je nach Betrieb. Drei typische Profile aus unseren Erstgesprächen, ohne Bezug auf einen echten Fall:
Café mit Backstube in Altona, acht Mitarbeiter. Das Inventar ist überschaubar: Ofen, Kühlung, Kaffeemaschine, Einrichtung. Der Ertragsausfall ist das größere Risiko, weil das Geschäft von Laufkundschaft lebt und die nach drei Monaten Schließung einen anderen Stammplatz hat. Beides ist nötig: eine Inhaltsversicherung mit Kühlgut, Glas und Elementar, weil das Lager im Keller liegt, und eine eigenständige Betriebsunterbrechung mit zwölf Monaten Haftzeit und dem Baustein für behördliche Schließung.
Metallbaubetrieb mit fünfzehn Mitarbeitern in eigener Halle. Hier steckt der Wert in wenigen Maschinen mit langen Lieferzeiten. Die Inhaltsversicherung braucht die echte Neuwertsumme statt eines Quadratmeterschlüssels, dazu eine Maschinenversicherung für die CNC-Anlage und eine Gebäudeversicherung für die Halle. Die Betriebsunterbrechung braucht eine eigene Summe aus dem Rohertrag und eine Haftzeit von achtzehn oder vierundzwanzig Monaten, weil die Ersatzanlage neun Monate Lieferzeit hat und danach die Einarbeitung folgt.
Ingenieurbüro mit sechs Angestellten in gemieteten Räumen. Das Inventar besteht aus IT, Möbeln und Plottern. Nach einem Wasserschaden arbeitet das Team innerhalb einer Woche aus dem Homeoffice und aus Ersatzräumen weiter. Hier reicht eine Inhaltsversicherung mit Elektronikbaustein und die kleine Betriebsunterbrechung als Zusatz. Das eigentliche Stillstandsrisiko sitzt in der IT, und das deckt die Cyberversicherung. Wie das Büro seine Haftung für Planungsfehler absichert, steht im Beitrag Haftpflichtschutz für Gewerbebetriebe.
Vier Fehler, die im Schadenfall Geld kosten
- Buchwert statt Neuwert. Die Inventarsumme stammt aus dem Anlagenverzeichnis oder aus dem Jahr des Vertragsabschlusses. Seitdem kamen eine Maschine, drei Arbeitsplätze und ein größeres Lager dazu. Ergebnis: Unterversicherung und anteilige Kürzung bei jedem Schaden.
- Sachschaden versichert, Stillstand nicht. Die Inhaltsversicherung ist da, die Betriebsunterbrechung fehlt oder steckt als kleiner Baustein mit der Inventarsumme im Vertrag, obwohl der Rohertrag das Dreifache beträgt. Der häufigste Befund in Bestandsverträgen.
- Haftzeit aus Gewohnheit. Zwölf Monate stehen im Vertrag, die Lieferzeit der wichtigsten Maschine beträgt neun, dazu kommen Sanierung, Einarbeitung und Kundenrückgewinnung. Die Versicherung endet, bevor der Umsatz wieder da ist.
- Gefahrenliste nicht zu Ende gedacht. Elementar fehlt, obwohl das Lager im Keller liegt. Weil die Gefahr in der Sachversicherung fehlt, zahlt nach dem Starkregen auch die Betriebsunterbrechung nicht.
Häufige Fragen
Ist die Ertragsausfallversicherung Teil der Sachversicherung?
Sie hängt an ihr, ist aber ein eigener Baustein oder ein eigener Vertrag. Die Ertragsausfallversicherung zahlt nur, wenn ein Sachschaden vorausgeht, der in der Sachversicherung versichert ist, etwa ein Brand oder ein Leitungswasserschaden. Fehlt die Gefahr in der Inhaltsversicherung, fehlt sie auch beim Ertragsausfall. Für kleinere Betriebe gibt es sie als Baustein zur Inhaltsversicherung, für größere als eigenständigen Vertrag mit eigener Summe.
Was zählt zur Betriebseinrichtung in der Inhaltsversicherung?
Alles, was dem Betrieb gehört und in den Räumen steht oder benutzt wird: Maschinen und Anlagen, Werkzeuge, Waren und Vorräte, Büromöbel, Ladeneinrichtung, IT und Telefonanlage, Mietereinbauten wie Theken oder Trennwände und in vielen Verträgen fremde Sachen in deiner Obhut, etwa Kundenware in der Werkstatt. Das Gebäude gehört nicht dazu, dafür braucht es eine Gebäudeversicherung.
Wie berechne ich die Versicherungssumme für den Ertragsausfall?
Grundlage ist der Rohertrag: Umsatz minus Wareneinsatz und die Kosten, die im Stillstand wegfallen. Übrig bleiben die fortlaufenden Kosten wie Löhne, Miete, Raten und Zinsen plus der Betriebsgewinn. Diese Summe für die Haftzeit, meist zwölf Monate, ist die Versicherungssumme. Die Zahlen stehen in der BWA oder im Jahresabschluss, ein geplantes Wachstum gehört dazu.
Zahlt die Ertragsausfallversicherung auch bei Krankheit oder nach einem Cyberangriff?
Nein. Die klassische Betriebsunterbrechung setzt einen versicherten Sachschaden voraus. Den Ausfall durch einen Angriff auf die IT deckt die Betriebsunterbrechung in der Cyberversicherung. Den Ausfall des Inhabers durch Krankheit oder Unfall deckt eine Betriebsausfall- oder Praxisausfallversicherung. Alle drei sind eigene Verträge.
Brauche ich für den Betrieb im Homeoffice eine Inhaltsversicherung?
Sobald dort Betriebsinventar von Wert steht, ja. Die private Hausratversicherung deckt Betriebsinventar nicht oder nur mit einem kleinen Sublimit, auch wenn es in der Wohnung steht. Für ein Büro mit Laptop, Monitor und Drucker ist der Bedarf klein, für eine Werkstatt im Nebengebäude oder ein Warenlager im Keller nicht.
Der nächste Schritt
Nimm deine Inhaltsversicherung und lies drei Dinge nach: die Versicherungssumme, die Gefahrenliste und ob und mit welcher Summe und Haftzeit die Betriebsunterbrechung eingeschlossen ist. Leg die Inventarliste aus Schritt 1 und den Rohertrag aus Schritt 4 daneben. Jede Abweichung ist ein Punkt für den Versicherungs-Check. Wie Sach- und Ertragsausfallversicherung mit Haftpflicht, Cyber und bAV zu einem Konzept werden, steht im Leitfaden zur Gewerbeversicherung für den Mittelstand. Richtig abgesichert. Nicht nur irgendwo versichert.
Kostenlosen Versicherungs-Check sichern
Wir rechnen Inventarsumme, Rohertrag und Haftzeit mit dir durch, zeigen dir Lücken und Doppelungen schwarz auf weiß und bauen ein Konzept, das zu deinem Betrieb passt. Unverbindlich, ohne Verkaufsdruck, du musst nichts kündigen.
Wunschtermin wählenLieber direkt? 040 20 23 59 67 · andre.runge@allianz.de

Andre RungeAllianz Hauptvertretung in Hamburg-Altona, seit 2007. Schwerpunkt Gewerbe und Mittelstand, persönlich vor Ort in Hamburg und bundesweit digital.